061-373-9892
การซื้อที่ดินมาแบ่งขายสร้างกำไรได้จริง หากคุณคำนวณต้นทุนครบทุกรายการและเลือกทำเลที่มีความต้องการซื้อจริง โมเดลนี้อาศัยส่วนต่างระหว่างราคายกแปลงที่ถูกกว่ากับราคาขายย่อยที่สูงขึ้น แต่ก็มีความเสี่ยงเรื่องสภาพคล่องและต้นทุนแฝง จึงควรประเมินตัวเลขจริงอย่างรอบคอบก่อนตัดสินใจ
หลายคนเห็นตัวเลขกำไรจากการแบ่งแปลงขายแล้วรู้สึกว่าน่าลงทุน เพราะที่ดินแปลงใหญ่มักมีราคาต่อตารางวาถูกกว่าแปลงย่อยอย่างชัดเจน แต่ในทางปฏิบัติ กำไรที่แท้จริงจะเหลือเท่าไรขึ้นอยู่กับ “ต้นทุนรวมทั้งโครงการ” ที่มักถูกมองข้าม เช่น ค่าพัฒนาที่ดิน ค่าภาษี ดอกเบี้ย และระยะเวลาที่เงินจมอยู่กับโครงการ บทความนี้จะพาคุณไล่คิดต้นทุนทีละรายการ พร้อมตัวอย่างการคำนวณ เพื่อให้ประเมินได้ว่าโครงการที่กำลังสนใจนั้นคุ้มค่าหรือไม่
สาระสำคัญ (ฉบับเร็ว)
- กำไรจากการซื้อที่ดินมาแบ่งขายมาจากส่วนต่างราคายกแปลง (ถูก) กับราคาขายย่อย (แพงขึ้น) แต่ต้องหักต้นทุนพัฒนาและค่าใช้จ่ายแฝงทั้งหมดก่อน
- ต้นทุนที่ต้องคิดให้ครบ ได้แก่ ราคาที่ดิน ค่ารังวัดแบ่งแปลง ค่าทำถนน–ไฟฟ้า–ประปา–ถมดิน ภาษีและค่าโอน ดอกเบี้ย ค่าการตลาด และต้นทุนเวลา
- ทำเลและความต้องการซื้อจริงในพื้นที่คือปัจจัยชี้ขาดว่าจะขายหมดเร็วหรือเงินจมนาน
- เป็นการลงทุนที่มีความเสี่ยง ไม่มีการันตีผลตอบแทน ควรประเมินตัวเลขจริงและปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจ
สารบัญ
1. โมเดลกำไรของการแบ่งขาย: ซื้อยกแปลงถูก–ขายย่อยแพงขึ้น
หัวใจของการซื้อที่ดินมาแบ่งขายคือการใช้ประโยชน์จากส่วนต่างราคา ที่ดินแปลงใหญ่หลายไร่มักขายในราคาต่อตารางวาที่ถูกกว่า เพราะกลุ่มผู้ซื้อที่มีเงินก้อนใหญ่มีจำนวนจำกัด เมื่อนำมาแบ่งเป็นแปลงย่อยขนาด 50–100 ตารางวา ซึ่งเป็นขนาดที่คนทั่วไปซื้อเพื่อปลูกบ้านได้ ความต้องการซื้อจะกว้างขึ้นมาก ทำให้ตั้งราคาต่อตารางวาได้สูงขึ้น
ตัวอย่างเชิงแนวคิด (สมมติ) หากซื้อที่ดิน 4 ไร่ (1,600 ตารางวา) ในราคาตารางวาละ 5,000 บาท แล้วแบ่งขายเป็นแปลงย่อยได้ตารางวาละ 8,000 บาท ส่วนต่างเบื้องต้นคือ 3,000 บาทต่อตารางวา แต่ตัวเลขนี้ยัง “ไม่ใช่กำไร” เพราะต้องหักต้นทุนการทำถนน สาธารณูปโภค ภาษี และค่าใช้จ่ายอื่นออกก่อน กำไรที่แท้จริงจึงอยู่ที่ว่าคุณควบคุมต้นทุนเหล่านี้ได้ดีเพียงใด และขายได้ครบทุกแปลงภายในเวลาที่วางแผนไว้หรือไม่
2. ต้นทุนที่ต้องคิดให้ครบก่อนลงทุน
ข้อผิดพลาดที่พบบ่อยที่สุดคือการคิดเฉพาะ “ราคาซื้อ” กับ “ราคาขาย” แล้วคาดหวังกำไรจากส่วนต่างทั้งหมด ในความเป็นจริงต้นทุนของโครงการแบ่งแปลงประกอบด้วยหลายรายการ ดังนี้
- ราคาที่ดิน: เงินก้อนหลักที่ใช้ซื้อยกแปลง รวมค่าใช้จ่ายในการตรวจสอบโฉนด ประวัติที่ดิน และแนวเขตให้ชัดเจน
- ค่ารังวัดและแบ่งแปลง: ค่าธรรมเนียมรังวัดแบ่งแยกโฉนดที่กรมที่ดิน ซึ่งเพิ่มขึ้นตามจำนวนแปลงที่แบ่ง รวมถึงค่าดำเนินการเอกสาร
- ค่าทำถนน ไฟฟ้า ประปา และถมดิน: มักเป็นต้นทุนก้อนใหญ่ที่ถูกประเมินต่ำเกินจริง ที่ดินที่แบ่งขายต้องมีถนนเข้าถึงทุกแปลง อาจต้องกันพื้นที่ทำถนนกลางโครงการ (ซึ่งกลายเป็นพื้นที่ที่ขายไม่ได้) รวมถึงระบบระบายน้ำ การถมปรับระดับ และการขอขยายเขตไฟฟ้า–ประปา
- ภาษีและค่าโอน: ค่าธรรมเนียมการโอน ภาษีธุรกิจเฉพาะหรืออากรแสตมป์ ภาษีเงินได้จากการขายอสังหาริมทรัพย์ และภาษีที่ดินและสิ่งปลูกสร้างระหว่างที่ถือครอง (อัตราและเงื่อนไขควรตรวจสอบกับกรมที่ดินและสรรพากรตามกรณีจริง)
- ดอกเบี้ยและต้นทุนเงินทุน: หากใช้เงินกู้ ดอกเบี้ยจะเดินทุกเดือนตราบใดที่ยังขายไม่หมด แม้ใช้เงินตัวเอง ก็มีต้นทุนค่าเสียโอกาส (opportunity cost) ที่ควรนำมาคิด
- ค่าการตลาดและนายหน้า: ค่าโฆษณา ป้าย ค่าคอมมิชชันนายหน้า (มักอยู่ราว 3–5% ของราคาขาย) และค่าจัดทำสื่อ
- ต้นทุนเวลาและสภาพคล่อง: ยิ่งขายนาน เงินยิ่งจม ต้นทุนดอกเบี้ยและภาษีถือครองยิ่งสะสม กำไรที่คิดว่าจะได้จึงลดลงตามเวลาที่ผ่านไป
3. ตัวอย่างการคำนวณต้นทุน–กำไรแบบเป็นตาราง
ตารางด้านล่างเป็น ตัวอย่างสมมติ เพื่อให้เห็นวิธีวางโครงสร้างการคำนวณ ตัวเลขทั้งหมดตั้งขึ้นเพื่อประกอบการอธิบายเท่านั้น ไม่ใช่ราคาตลาดจริง คุณควรแทนค่าด้วยตัวเลขจากทำเลและโครงการของคุณเอง
สมมติซื้อที่ดิน 4 ไร่ (1,600 ตารางวา) แบ่งขายเป็น 14 แปลง โดยกันพื้นที่ประมาณ 200 ตารางวาไว้ทำถนนและพื้นที่ส่วนกลาง เหลือพื้นที่ขายได้จริงราว 1,400 ตารางวา
| รายการ (ตัวอย่างสมมติ) | จำนวนเงิน (บาท) |
| ราคาซื้อที่ดิน 1,600 ตร.ว. × 5,000 | 8,000,000 |
| ค่ารังวัด แบ่งแปลง และเอกสาร | 250,000 |
| ค่าทำถนน ระบายน้ำ ถมดิน | 1,200,000 |
| ขยายเขตไฟฟ้าและประปา | 400,000 |
| ภาษีและค่าโอน (ซื้อ+ขาย โดยประมาณ) | 500,000 |
| ดอกเบี้ย/ต้นทุนเงินทุน (ถือครองประมาณ 18 เดือน) | 720,000 |
| ค่าการตลาดและนายหน้า | 550,000 |
| ต้นทุนรวมทั้งโครงการ | 11,620,000 |
| รายได้จากการขาย 1,400 ตร.ว. × 8,500 | 11,900,000 |
| กำไรสุทธิโดยประมาณ | 280,000 |
*ตัวเลขข้างต้นเป็นตัวอย่างสมมติเพื่อการอธิบายเท่านั้น ไม่ใช่การการันตีผลตอบแทน ต้นทุนและราคาขายจริงแตกต่างกันตามทำเล ช่วงเวลา และเงื่อนไขเฉพาะของแต่ละโครงการ
จากตัวอย่างจะเห็นว่า แม้ส่วนต่างราคาต่อตารางวาดูสูง แต่เมื่อหักต้นทุนพัฒนาและค่าใช้จ่ายแฝงทั้งหมด กำไรสุทธิอาจบางกว่าที่คาด และถ้าขายช้ากว่าแผน (ดอกเบี้ยและภาษีถือครองเพิ่ม) หรือทำถนน–สาธารณูปโภคแพงกว่างบ กำไรก้อนนี้อาจหายไปหรือกลายเป็นขาดทุนได้ทันที นี่คือเหตุผลที่การประเมินตัวเลขอย่างละเอียดสำคัญกว่าการมองแค่ส่วนต่างราคา
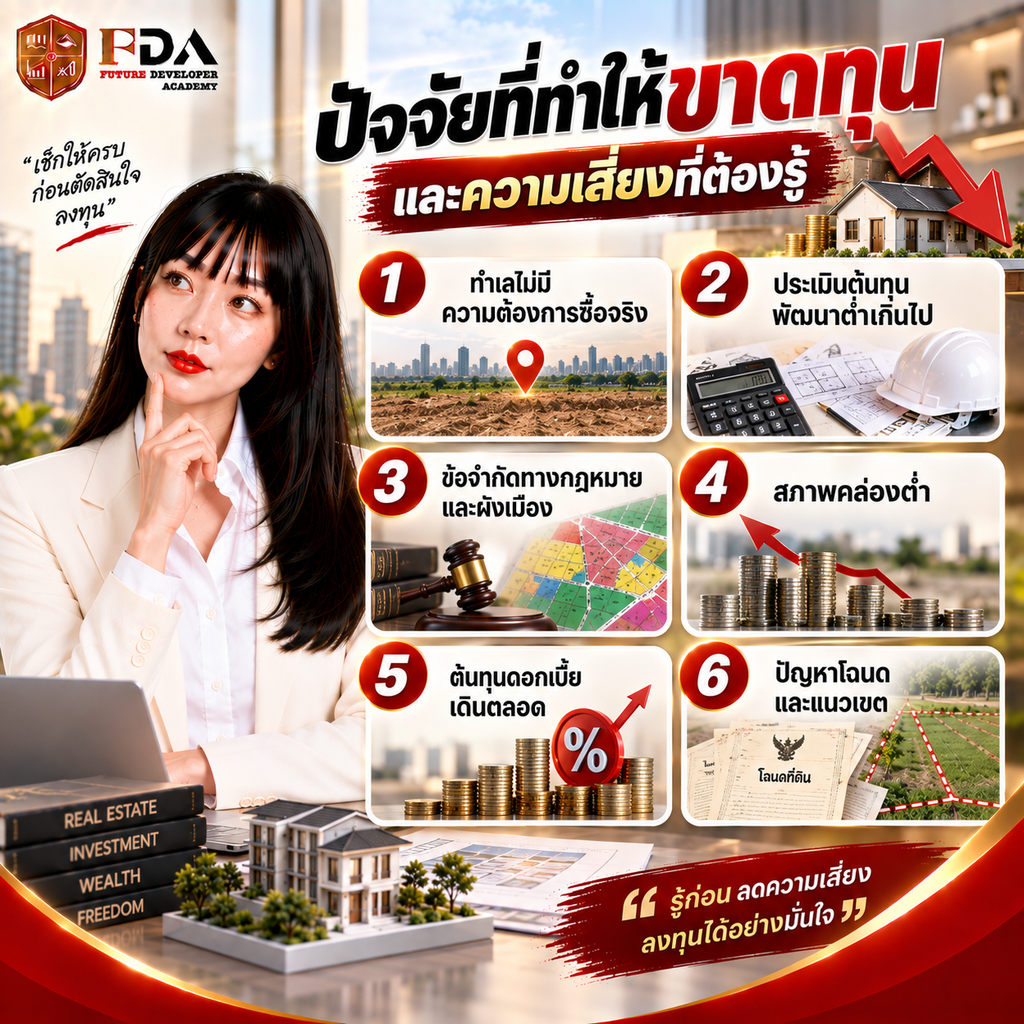
4. ปัจจัยที่ทำให้ขาดทุนและความเสี่ยงที่ต้องรู้
แม้โมเดลจะดูน่าสนใจ แต่การซื้อที่ดินมาแบ่งขายมีความเสี่ยงหลายด้านที่อาจกลืนกำไรจนหมด ได้แก่
- ทำเลไม่มีความต้องการซื้อจริง: ปัจจัยเสี่ยงอันดับหนึ่ง ถ้าเลือกทำเลผิด แม้ราคาถูกก็อาจขายไม่ออก เงินจมยาวหลายปี
- ประเมินต้นทุนพัฒนาต่ำเกินไป: ค่าถมดิน ทำถนน และสาธารณูปโภคมักบานปลาย โดยเฉพาะที่ดินที่มีปัญหาน้ำท่วมหรือระดับต่ำ
- ข้อจำกัดทางกฎหมายและผังเมือง: การแบ่งแปลงตั้งแต่จำนวนหนึ่งอาจเข้าข่ายการ “จัดสรรที่ดิน” ตามกฎหมาย ซึ่งมีข้อกำหนดเรื่องขนาดถนน สาธารณูปโภค และการขออนุญาตเพิ่มเติม ควรตรวจสอบกับหน่วยงานที่เกี่ยวข้องก่อนเสมอ
- สภาพคล่องต่ำ: ที่ดินไม่ใช่สินทรัพย์ที่ขายได้ทันที หากต้องการเงินด่วน อาจต้องลดราคาขายจนกำไรหด
- ต้นทุนดอกเบี้ยเดินตลอด: ถ้ากู้มาลงทุนแล้วขายช้า ดอกเบี้ยสะสมอาจกินกำไรทั้งก้อน
- ปัญหาโฉนดและแนวเขต: ที่ดินติดภาระ ติดจำนอง แนวเขตไม่ชัด หรือทางเข้า–ออกมีปัญหา ล้วนทำให้แบ่งขายไม่ได้ตามแผน
5. วิธีลดความเสี่ยงก่อนลงมือ
เพื่อเพิ่มโอกาสที่โครงการจะทำกำไรจริง ควรเตรียมการดังนี้
- ศึกษาทำเลและอุปสงค์จริง: สำรวจราคาซื้อขายแปลงย่อยในรัศมีใกล้เคียง ดูว่ามีการซื้อขายจริงบ่อยแค่ไหน ไม่ใช่แค่ราคาประกาศขาย
- ตรวจสอบเอกสารสิทธิ์ให้ครบ: ยืนยันโฉนด แนวเขต ภาระผูกพัน ผังเมือง และทางเข้า–ออกก่อนวางเงิน
- ทำงบต้นทุนแบบเผื่อเหลือเผื่อขาด: เพิ่มงบสำรอง (contingency) อย่างน้อย 10–15% สำหรับค่าพัฒนาที่มักบานปลาย
- วางแผนสภาพคล่องและระยะเวลา: ประเมินว่าถ้าขายช้ากว่าแผน 6–12 เดือน คุณยังรับภาระดอกเบี้ยและภาษีไหวหรือไม่
- ปรึกษาผู้เชี่ยวชาญ: ทั้งด้านกฎหมายที่ดิน ภาษี และการจัดสรร เพื่อหลีกเลี่ยงความผิดพลาดที่มีต้นทุนสูง
- วางแผนแหล่งเงินทุนให้ยืดหยุ่น: เผื่อกรณีต้องใช้เงินหมุนเวียนระหว่างรอขาย เพื่อไม่ให้ถูกบีบขายขาดทุน
สรุป
การซื้อที่ดินมาแบ่งขายทำกำไรได้จริง แต่ไม่ใช่กำไรที่ได้มาง่ายอย่างที่ส่วนต่างราคาชวนให้เข้าใจ กุญแจสำคัญคือการคิดต้นทุนให้ครบทุกรายการ ตั้งแต่ราคาที่ดิน ค่ารังวัด ค่าพัฒนาสาธารณูปโภค ภาษี ดอกเบี้ย ไปจนถึงต้นทุนเวลา และเลือกทำเลที่มีความต้องการซื้อจริง เมื่อประเมินตัวเลขอย่างรอบคอบและเผื่องบสำรองไว้ โครงการจึงจะมีโอกาสให้ผลตอบแทนตามที่วางแผน อย่างไรก็ตาม นี่เป็นการลงทุนที่มีความเสี่ยงและไม่มีการการันตีผลตอบแทน ควรตรวจสอบและประเมินตัวเลขจริงในทำเลของคุณ พร้อมปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจลงทุนทุกครั้ง
คำถามที่พบบ่อย (FAQ)
ซื้อที่ดินมาแบ่งขายต้องใช้เงินทุนเท่าไร?
ขึ้นอยู่กับขนาดและทำเลของที่ดิน โดยต้องเผื่อเงินไม่ใช่แค่ค่าซื้อที่ดิน แต่รวมค่ารังวัดแบ่งแปลง ค่าทำถนน–สาธารณูปโภค ภาษี ค่าโอน และเงินสำรองสำหรับช่วงที่ยังขายไม่หมดด้วย จึงควรทำงบประมาณทั้งโครงการก่อนตัดสินใจ ตัวเลขจริงแตกต่างกันมากในแต่ละพื้นที่
แบ่งขายกี่แปลงถึงเข้าข่ายการจัดสรรที่ดิน?
กฎหมายกำหนดว่าการแบ่งแปลงตั้งแต่จำนวนหนึ่งภายในช่วงเวลาที่กำหนดอาจเข้าข่าย “การจัดสรรที่ดิน” ซึ่งมีข้อกำหนดเรื่องขนาดถนน ระบบสาธารณูปโภค และการขออนุญาต ควรตรวจสอบเงื่อนไขล่าสุดกับกรมที่ดินหรือหน่วยงานที่เกี่ยวข้องในพื้นที่ของคุณก่อนดำเนินการ
กำไรจากการแบ่งขายที่ดินประมาณกี่เปอร์เซ็นต์?
ไม่มีตัวเลขตายตัวและไม่สามารถการันตีได้ เพราะขึ้นอยู่กับราคาซื้อ ต้นทุนพัฒนา ความเร็วในการขาย และทำเล บางโครงการอาจได้กำไรน่าพอใจ ขณะที่บางโครงการอาจกำไรบางหรือขาดทุนหากประเมินต้นทุนพลาดหรือขายช้า จึงควรคำนวณจากตัวเลขจริงเป็นรายโครงการ
ต้นทุนแฝงที่คนมักลืมคิดคืออะไร?
ที่พบบ่อยคือค่าทำถนนและระบบระบายน้ำ พื้นที่ที่ต้องกันไว้ทำถนน (ซึ่งขายไม่ได้) ค่าดอกเบี้ยระหว่างรอขาย ภาษีที่ดินระหว่างถือครอง และค่าการตลาด–นายหน้า ต้นทุนเหล่านี้รวมกันอาจสูงพอที่จะเปลี่ยนโครงการที่ดูมีกำไรให้กลายเป็นขาดทุน
ควรซื้อที่ดินด้วยเงินสดหรือเงินกู้?
แต่ละแบบมีข้อดีข้อเสีย เงินสดไม่มีภาระดอกเบี้ยแต่มีต้นทุนค่าเสียโอกาส ส่วนเงินกู้ช่วยให้ใช้เงินตัวเองน้อยลงแต่ดอกเบี้ยจะเดินตลอดจนกว่าจะขายหมด สิ่งสำคัญคือต้องมั่นใจว่ามีสภาพคล่องรองรับหากขายช้ากว่าแผน เพื่อไม่ให้ถูกบังคับขายขาดทุน
ถ้าเงินทุนหมุนเวียนไม่พอระหว่างรอขายควรทำอย่างไร?
ทางเลือกหนึ่งคือการนำที่ดินที่มีอยู่มาใช้เป็นหลักประกันเพื่อขอเงินทุน เช่น การจำนองหรือขายฝาก เพื่อให้มีเงินก้อนหมุนเวียนระหว่างที่โครงการยังขายไม่หมด โดยควรพิจารณาเงื่อนไข ดอกเบี้ย และความสามารถในการชำระคืนอย่างรอบคอบก่อนตัดสินใจ
คำแนะนำก่อนตัดสินใจ
หมายเหตุ (Disclaimer): บทความนี้จัดทำขึ้นเพื่อให้ความรู้และเป็นแนวทางเบื้องต้นเท่านั้น การลงทุนและการทำนิติกรรมเกี่ยวกับอสังหาริมทรัพย์มีความเสี่ยง ผู้อ่านควรศึกษาข้อมูลและประเมินสถานะทางการเงินของตนเองอย่างละเอียด รวมถึงตรวจสอบข้อกฎหมายและค่าใช้จ่ายล่าสุดกับหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจทุกครั้ง
บทความแนะนำ
- ซื้อบ้านมือสอง vs บ้านใหม่ แบบไหนคุ้มกว่ากัน?
- ซื้อที่ดินเก็งกำไร ดูยังไงว่าแปลงไหนมีโอกาสราคาขึ้น? ปี 2026
- เริ่มลงทุนอสังหาด้วยเงินน้อย ทำได้จริงไหม? 7 วิธีสำหรับมือใหม่
- ลงทุนอสังหาจำนองขายฝาก VS หุ้น เลือกอะไรดี? 2026
- ทำไมนายทุนถึงไม่รับขายฝากจำนอง? ที่ดินที่มีบ่อน้ำ
- เจาะลึกการลงทุนจำนองขายฝาก เลือกอสังหาฯ แบบไหนให้คุ้มค่า?
สนใจคอร์สเรียนอสังหาหรือปรึกษาด้านการลงทุนอสังหา
สถาบันสอนอสังหา Future Developer Academy