061-373-9892
การสร้างพอร์ตอสังหาคือการทยอยสะสมทรัพย์หลายรายการอย่างมีแผน เพื่อให้เกิดทั้งรายได้ค่าเช่าประจำและส่วนต่างราคาในระยะยาว หัวใจอยู่ที่การเริ่มจากทรัพย์แรกที่ปลอดภัย บริหารกระแสเงินสดให้เป็นบวก แล้วค่อย ๆ ต่อยอดด้วยความรอบคอบ ไม่เร่งก่อหนี้เกินตัว
นักลงทุนที่ประสบความสำเร็จส่วนใหญ่ไม่ได้ร่ำรวยจากทรัพย์ชิ้นเดียว แต่มาจากการวางระบบที่ทำซ้ำได้ คือซื้อทรัพย์ที่สร้างรายได้ บริหารให้มีกำไร แล้วนำมูลค่าที่เพิ่มขึ้นหรือกระแสเงินสดส่วนเกินไปต่อยอดทรัพย์ถัดไป บทความนี้จะพาคุณเดินตั้งแต่ก้าวแรกจนถึงการมีรายได้หลายทาง พร้อมเตือนถึงกับดักสำคัญที่ทำให้พอร์ตหลายพอร์ตพังกลางทาง โดยเฉพาะเรื่องหนี้และเลเวอเรจ
สาระสำคัญ (ฉบับเร็ว)
- วางเป้าหมาย งบประมาณ และระดับความเสี่ยงที่รับได้ก่อนซื้อทรัพย์แรกเสมอ
- เข้าใจความต่างระหว่าง Cashflow (รายได้ค่าเช่า) กับ Capital Gain (ส่วนต่างราคา) แล้วเลือกให้ตรงเป้าหมาย
- เลเวอเรจ (สินเชื่อ/รีไฟแนนซ์) ช่วยเร่งการเติบโตได้ แต่ก็เพิ่มความเสี่ยง ต้องประเมินความสามารถผ่อนชำระให้รอบด้าน
- กระจายความเสี่ยงตามประเภททรัพย์และทำเล พร้อมสำรองสภาพคล่องไว้รับมือช่วงว่างผู้เช่า
สารบัญ
1. วางเป้าหมาย งบประมาณ และระดับความเสี่ยงก่อนเริ่ม
ก่อนจะซื้อทรัพย์แม้แต่ชิ้นเดียว คำถามที่ต้องตอบให้ชัดคือ “คุณต้องการอะไรจากพอร์ตนี้” บางคนต้องการรายได้เสริมรายเดือนเพื่อเสริมเงินเดือนประจำ บางคนต้องการสะสมสินทรัพย์ระยะยาวเพื่อเกษียณ และบางคนต้องการเงินก้อนจากส่วนต่างราคาภายในไม่กี่ปี เป้าหมายที่ต่างกันจะนำไปสู่การเลือกทรัพย์และกลยุทธ์ที่ต่างกันโดยสิ้นเชิง
ถัดมาคือการกำหนดงบประมาณตามความเป็นจริง ไม่ใช่แค่ราคาซื้อ แต่รวมถึงเงินดาวน์ ค่าโอน ค่าตกแต่ง ค่าส่วนกลาง ภาษี และเงินสำรองเผื่อฉุกเฉิน จากนั้นประเมินระดับความเสี่ยงที่ตัวเองรับได้จริง หากคุณจะเครียดทุกครั้งที่ห้องว่างผู้เช่าหนึ่งเดือน แสดงว่าคุณควรเริ่มด้วยเลเวอเรจต่ำและทรัพย์ที่ปล่อยเช่าง่าย การรู้ขีดจำกัดของตัวเองตั้งแต่ต้นคือรากฐานสำคัญของการสร้างพอร์ตอสังหาที่ยั่งยืน
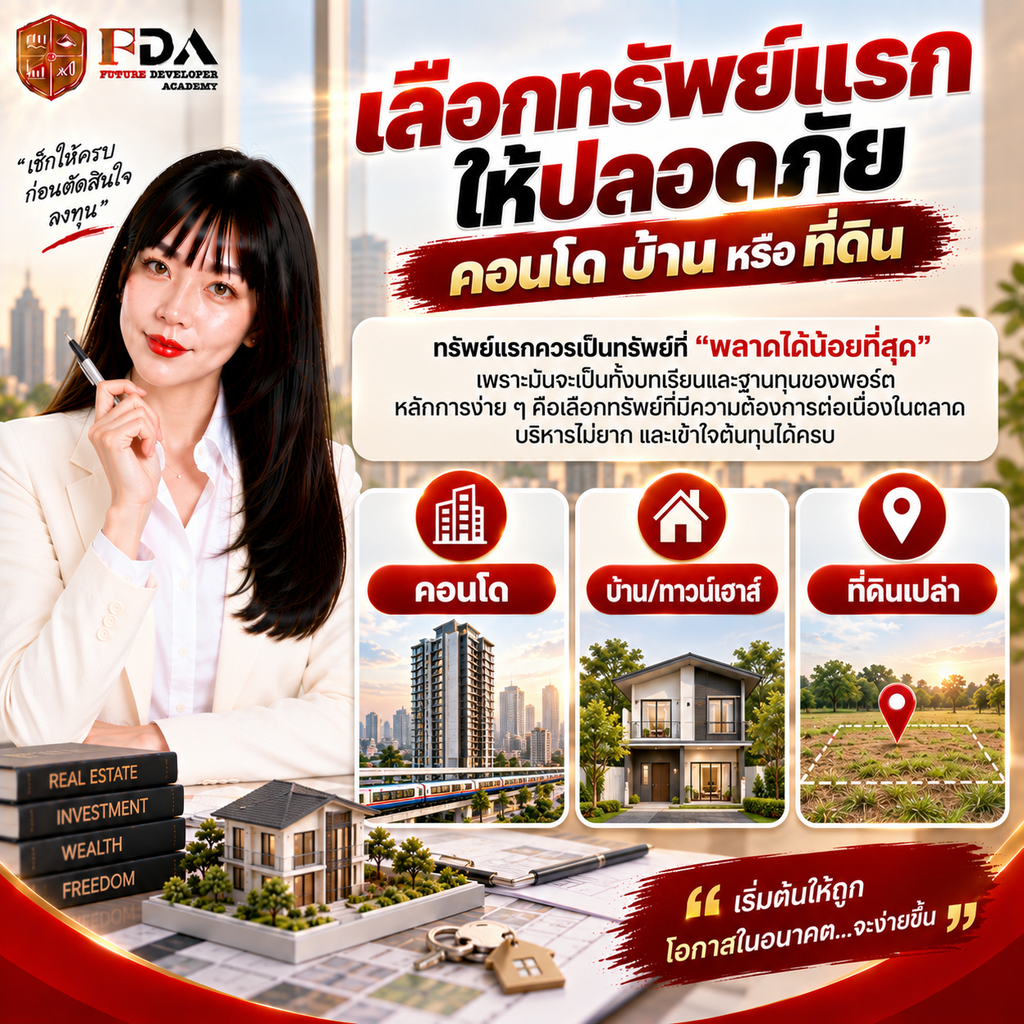
2. เลือกทรัพย์แรกให้ปลอดภัย: คอนโด บ้าน หรือที่ดิน
ทรัพย์แรกควรเป็นทรัพย์ที่ “พลาดได้น้อยที่สุด” เพราะมันจะเป็นทั้งบทเรียนและฐานทุนของพอร์ต หลักการง่าย ๆ คือเลือกทรัพย์ที่มีความต้องการต่อเนื่องในตลาด บริหารไม่ยาก และเข้าใจต้นทุนได้ครบ
- คอนโด เหมาะกับผู้เริ่มต้นที่เน้นปล่อยเช่า เพราะใกล้แหล่งงาน มหาวิทยาลัย หรือรถไฟฟ้า ปล่อยเช่าได้เร็ว ดูแลง่าย แต่ต้องระวังค่าส่วนกลางและอุปทานที่ล้นในบางทำเล
- บ้าน/ทาวน์เฮาส์ ให้ผู้เช่าระยะยาวกว่าและมีที่ดินเป็นของตัวเอง จึงมักได้เปรียบเรื่องมูลค่าในระยะยาว แต่ใช้เงินลงทุนสูงและดูแลมากกว่า
- ที่ดินเปล่า เน้น Capital Gain เป็นหลัก ไม่มีรายได้ระหว่างถือ จึงเหมาะกับผู้ที่มีสภาพคล่องพอและมองระยะยาว
อีกจุดที่ต้องแยกให้ชัดตั้งแต่แรกคือ คุณจะซื้อเพื่อ “ปล่อยเช่า” หรือ “เก็งกำไร” เพราะทรัพย์ที่เหมาะกับการเช่า (ทำเลคนอยู่จริง) กับทรัพย์ที่เหมาะกับการเก็งกำไร (ทำเลกำลังพัฒนา) มักไม่ใช่ตัวเดียวกัน การซื้อโดยไม่ระบุเป้าหมายชัดคือสาเหตุยอดฮิตของทรัพย์ที่ “ขายก็ไม่ได้ราคา เช่าก็ไม่คุ้ม”
3. เข้าใจ Cashflow (รายได้ค่าเช่า) vs Capital Gain (ส่วนต่างราคา)
สองเสาหลักของผลตอบแทนอสังหาคือกระแสเงินสดจากค่าเช่า และส่วนต่างราคาเมื่อขาย ทั้งสองอย่างมีบทบาทต่างกันในพอร์ต และนักลงทุนที่ดีจะรู้ว่าทรัพย์แต่ละชิ้นของตนเล่นบทไหน
| ประเด็น | Cashflow (รายได้ค่าเช่า) | Capital Gain (ส่วนต่างราคา) |
| รูปแบบผลตอบแทน | รายได้ประจำทุกเดือน | กำไรก้อนเมื่อขายทรัพย์ |
| สภาพคล่อง | สูง มีเงินสดเข้าต่อเนื่อง | ต่ำ ต้องรอจังหวะขาย |
| ความเสี่ยงหลัก | ช่วงว่างผู้เช่า ค่าซ่อมบำรุง | ราคาตลาดผันผวน ขายไม่ออก |
| เหมาะกับ | ผู้ต้องการรายได้เสริม ผ่อนหนี้ได้ | ผู้มีสภาพคล่อง มองระยะยาว |
สำหรับผู้เริ่มต้น การให้น้ำหนักกับ Cashflow มักปลอดภัยกว่า เพราะรายได้ค่าเช่าที่เป็นบวกจะช่วยผ่อนชำระหนี้และประคองพอร์ตแม้ราคาตลาดจะไม่ขยับ ขณะที่การหวัง Capital Gain เพียงอย่างเดียวโดยไม่มีรายได้ระหว่างทาง หมายความว่าคุณต้องแบกต้นทุนดอกเบี้ยและค่าถือครองไปเรื่อย ๆ ซึ่งเสี่ยงมากหากตลาดชะลอตัว
4. การใช้เลเวอเรจ สินเชื่อ และการถอนทุนไปซื้อทรัพย์ถัดไป
เลเวอเรจคือการใช้เงินกู้เป็นตัวคูณผลตอบแทน หากใช้เป็น มันช่วยให้คุณควบคุมทรัพย์มูลค่าสูงด้วยเงินตัวเองไม่มาก และเมื่อทรัพย์มีมูลค่าเพิ่มขึ้นหรือผ่อนไปได้ระยะหนึ่ง คุณอาจ “รีไฟแนนซ์” หรือใช้ทรัพย์เดิมเป็นหลักประกันเพื่อดึงเงินทุนบางส่วนออกมาซื้อทรัพย์ชิ้นถัดไป นี่คือกลไกที่ทำให้พอร์ตเติบโตแบบทบต้น
แต่ต้องย้ำให้หนักว่า เลเวอเรจเป็นดาบสองคม มันขยายทั้งกำไรและขาดทุน การก่อหนี้เกินตัวคือสาเหตุอันดับต้น ๆ ที่ทำให้นักลงทุนล้มทั้งพอร์ตเมื่อดอกเบี้ยขึ้นหรือผู้เช่าหาย ก่อนกู้ทุกครั้งควรประเมินความสามารถผ่อนชำระในกรณีเลวร้าย เช่น ดอกเบี้ยปรับขึ้น หรือทรัพย์ว่างพร้อมกันหลายชิ้น หลักปฏิบัติที่ดีคือคุมภาระผ่อนรวมไม่ให้กระทบสภาพคล่องส่วนตัว และมีเงินสำรองอย่างน้อยหลายเดือนต่อทรัพย์หนึ่งชิ้น การถอนทุนไปต่อยอดควรทำเมื่อทรัพย์เดิมมั่นคงและกระแสเงินสดเป็นบวกแล้วเท่านั้น ไม่ใช่เพื่อไล่ซื้อให้เร็วขึ้น
หมายเหตุ: เนื้อหานี้เป็นข้อมูลเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล ผลตอบแทนอสังหาริมทรัพย์ไม่มีการการันตี ควรศึกษาและปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจ
5. กระจายความเสี่ยงตามประเภททรัพย์และทำเล
เมื่อพอร์ตเริ่มโต การกระจายความเสี่ยงคือเกราะป้องกันสำคัญ อย่ากระจุกทรัพย์ทั้งหมดไว้ในทำเลเดียวหรือประเภทเดียว เพราะหากทำเลนั้นซบเซาหรือกลุ่มผู้เช่าประเภทนั้นหายไป รายได้ทั้งพอร์ตจะสั่นคลอนพร้อมกัน
การกระจายทำได้หลายมิติ เช่น กระจายประเภททรัพย์ (คอนโดปล่อยเช่า + บ้านระยะยาว), กระจายทำเล (ใกล้เมือง + ปริมณฑลที่กำลังพัฒนา), และกระจายกลุ่มผู้เช่า (พนักงานออฟฟิศ + นักศึกษา + ครอบครัว) เป้าหมายไม่ใช่ให้ทุกทรัพย์ทำกำไรสูงสุด แต่เพื่อให้เมื่อทรัพย์หนึ่งสะดุด ยังมีทรัพย์อื่นประคองพอร์ตไว้ได้
6. ขั้นบันไดการต่อยอดพอร์ต: จากทรัพย์แรกสู่รายได้หลายทาง
การเติบโตของพอร์ตควรเป็นขั้นบันได ไม่ใช่การกระโดด แต่ละระยะมีเป้าหมายและความเสี่ยงต่างกัน ตารางด้านล่างสรุป roadmap 3 ระยะเพื่อเป็นภาพรวมในการวางแผน
| ระยะ | โฟกัสหลัก | เป้าหมาย | ข้อควรระวัง |
| ระยะเริ่มต้น (ทรัพย์ 1) | เรียนรู้การบริหาร ปล่อยเช่าให้เต็ม ทำ Cashflow ให้เป็นบวก | เข้าใจต้นทุนจริง สร้างประวัติเครดิตที่ดี | อย่ากู้เต็มวงเงิน เก็บเงินสำรองไว้ |
| ระยะเติบโต (ทรัพย์ 2-4) | ใช้กระแสเงินสด/รีไฟแนนซ์ต่อยอด กระจายทำเล | เพิ่มรายได้รวม ทำระบบบริหารให้ทำซ้ำได้ | คุมภาระผ่อนรวม ระวังเลเวอเรจสะสม |
| ระยะมืออาชีพ (หลายทรัพย์) | สร้างรายได้หลายทาง วางระบบจัดการและภาษี | รายได้ passive มั่นคง พอร์ตทนต่อความผันผวน | บริหารสภาพคล่องรวม วางแผนภาษีให้รัดกุม |
สังเกตว่าทุกระยะให้ความสำคัญกับความมั่นคงก่อนการขยาย นักลงทุนมืออาชีพไม่ได้วัดความสำเร็จที่ “จำนวนทรัพย์” แต่วัดที่ “คุณภาพของกระแสเงินสดและความทนทานของพอร์ต” ต่อสถานการณ์ที่ไม่คาดคิด
7. การบริหาร ภาษี และสภาพคล่อง
เมื่อมีทรัพย์หลายชิ้น การบริหารจัดการจะกลายเป็นตัวแปรชี้ขาดพอ ๆ กับการเลือกซื้อ ควรทำบัญชีรายรับรายจ่ายแยกต่อทรัพย์ ติดตามอัตราการเช่า ค่าซ่อมบำรุง และผลตอบแทนสุทธิอย่างสม่ำเสมอ เพื่อรู้ว่าทรัพย์ชิ้นไหนทำกำไรจริง ชิ้นไหนควรปรับปรุงหรือขายทิ้ง
ด้านภาษี ควรเข้าใจภาระที่เกี่ยวข้อง เช่น ภาษีเงินได้จากค่าเช่า ภาษีที่ดินและสิ่งปลูกสร้าง และภาษี/ค่าธรรมเนียมเมื่อขาย การวางแผนภาษีอย่างถูกต้องช่วยรักษาผลตอบแทนสุทธิได้มาก และควรปรึกษาผู้เชี่ยวชาญด้านภาษีเมื่อพอร์ตซับซ้อนขึ้น สุดท้ายคือสภาพคล่อง หัวใจที่มักถูกมองข้าม พอร์ตที่ดูดีบนกระดาษอาจล้มได้หากไม่มีเงินสดพอจ่ายช่วงว่างผู้เช่าหรือช่วงซ่อมใหญ่ การกันเงินสำรองไว้เสมอคือสิ่งที่แยกนักลงทุนที่อยู่รอดระยะยาวออกจากคนที่หายไปกลางทาง
สรุป
การสร้างพอร์ตอสังหาที่มั่นคงไม่ใช่การไล่ซื้อทรัพย์ให้มากที่สุดเร็วที่สุด แต่คือการวางเป้าหมายและงบประมาณให้ชัด เริ่มจากทรัพย์แรกที่ปลอดภัยและมีกระแสเงินสดเป็นบวก เข้าใจว่าจะเล่นบท Cashflow หรือ Capital Gain ใช้เลเวอเรจอย่างระมัดระวังโดยประเมินความสามารถผ่อนชำระเสมอ กระจายความเสี่ยงตามประเภทและทำเล แล้วค่อย ๆ ต่อยอดเป็นขั้นบันไดสู่รายได้หลายทาง เมื่อวางระบบบริหาร ภาษี และสภาพคล่องได้ครบ พอร์ตของคุณก็จะเติบโตอย่างยั่งยืนและทนต่อความผันผวนได้จริง
คำถามที่พบบ่อย (FAQ)
เริ่มสร้างพอร์ตอสังหาต้องมีเงินเท่าไหร่?
ไม่มีตัวเลขตายตัว ขึ้นอยู่กับประเภทและทำเลของทรัพย์แรก แต่นอกจากเงินดาวน์แล้ว ควรเผื่อค่าโอน ค่าตกแต่ง และเงินสำรองฉุกเฉินหลายเดือน สิ่งสำคัญกว่าจำนวนเงินคือความสามารถในการผ่อนชำระอย่างสบายโดยไม่กระทบการเงินส่วนตัว
ควรเน้น Cashflow หรือ Capital Gain ดีกว่ากัน?
สำหรับผู้เริ่มต้น การเน้น Cashflow มักปลอดภัยกว่า เพราะมีรายได้ประจำช่วยผ่อนหนี้และประคองพอร์ต ส่วน Capital Gain เหมาะกับผู้ที่มีสภาพคล่องพอและรับความเสี่ยงจากความผันผวนของราคาได้ พอร์ตที่ดีมักผสมทั้งสองอย่างตามเป้าหมาย
เลเวอเรจหรือการกู้ซื้อ อันตรายไหม?
เลเวอเรจช่วยเร่งการเติบโตได้ แต่ก็เพิ่มความเสี่ยงเมื่อดอกเบี้ยขึ้นหรือทรัพย์ว่างผู้เช่า การก่อหนี้เกินตัวคือสาเหตุหลักที่ทำให้พอร์ตพัง จึงควรประเมินความสามารถผ่อนชำระในกรณีเลวร้าย และกันเงินสำรองไว้เสมอ
มีทรัพย์กี่ชิ้นถึงเรียกว่าเป็นพอร์ต?
คำว่า “พอร์ต” ไม่ได้วัดที่จำนวน แต่วัดที่การมีแผนและการบริหารอย่างเป็นระบบ แม้มีทรัพย์เพียงหนึ่งถึงสองชิ้น หากบริหารอย่างมีเป้าหมายและกระแสเงินสดเป็นบวก ก็ถือเป็นจุดเริ่มต้นของพอร์ตที่ดีแล้ว
จะดึงเงินทุนจากทรัพย์เดิมมาซื้อทรัพย์ใหม่ได้อย่างไร?
ทำได้ผ่านการรีไฟแนนซ์ หรือใช้ทรัพย์ที่มีอยู่เป็นหลักประกันเพื่อขอสินเชื่อ เช่น การจำนองหรือขายฝาก แต่ควรทำเมื่อทรัพย์เดิมมั่นคงและมีกระแสเงินสดเป็นบวกแล้ว พร้อมประเมินภาระผ่อนรวมให้ไม่กระทบสภาพคล่อง
ถ้าผ่อนไม่ไหวขึ้นมาควรทำอย่างไร?
อย่าปล่อยให้ค้างชำระ ควรรีบทบทวนพอร์ต พิจารณาขายทรัพย์ที่ผลตอบแทนต่ำที่สุด เจรจาปรับโครงสร้างหนี้ หรือหาแหล่งสภาพคล่องเสริม การวางแผนสำรองตั้งแต่ต้นและไม่ก่อหนี้เกินตัวคือวิธีป้องกันที่ดีที่สุด
คำแนะนำก่อนตัดสินใจ
หมายเหตุ (Disclaimer): บทความนี้จัดทำขึ้นเพื่อให้ความรู้และเป็นแนวทางเบื้องต้นเท่านั้น การลงทุนและการทำนิติกรรมเกี่ยวกับอสังหาริมทรัพย์มีความเสี่ยง ผู้อ่านควรศึกษาข้อมูลและประเมินสถานะทางการเงินของตนเองอย่างละเอียด รวมถึงตรวจสอบข้อกฎหมายและค่าใช้จ่ายล่าสุดกับหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจทุกครั้ง
หากต้องการศึกษาการลงทุนอสังหาริมทรัพย์และการลงทุนจำนอง–ขายฝากอย่างเป็นระบบ ตั้งแต่พื้นฐานไปจนถึงการวิเคราะห์ทรัพย์จริงและการบริหารความเสี่ยง สามารถเรียนรู้เพิ่มเติมกับ Future Developer Academy สถาบันสอนอสังหาริมทรัพย์และการลงทุน
บทความแนะนำ
- ซื้อบ้านมือสอง vs บ้านใหม่ แบบไหนคุ้มกว่ากัน?
- ซื้อที่ดินเก็งกำไร ดูยังไงว่าแปลงไหนมีโอกาสราคาขึ้น? ปี 2026
- เริ่มลงทุนอสังหาด้วยเงินน้อย ทำได้จริงไหม? 7 วิธีสำหรับมือใหม่
- ลงทุนอสังหาจำนองขายฝาก VS หุ้น เลือกอะไรดี? 2026
- ทำไมนายทุนถึงไม่รับขายฝากจำนอง? ที่ดินที่มีบ่อน้ำ
- เจาะลึกการลงทุนจำนองขายฝาก เลือกอสังหาฯ แบบไหนให้คุ้มค่า?
สนใจคอร์สเรียนอสังหาหรือปรึกษาด้านการลงทุนอสังหา
สถาบันสอนอสังหา Future Developer Academy